
مكافأة نهاية الخدمة ببساطة: ما هي ولماذا وُجدت؟
مكافأة نهاية الخدمة هي مبلغ يُدرج عادة ضمن المخالصة النهائية عند انتهاء علاقة العمل، ويعتمد تقديره على مدة الخدمة وأساس الأجر وطريقة انتهاء العقد. الخلاصة: لا تبدأ من الرقم النهائي، بل من صحة البيانات التي بُني عليها.
الفكرة العملية هنا أن مكافأة نهاية الخدمة ليست بندًا منفصلًا عن بقية التسوية، بل جزء من صورة أكبر تشمل الرواتب المتبقية، ورصيد الإجازات، وأي خصومات موضحة. لذلك، أول خطوة ذكية هي فهم مكوّنات المخالصة قبل مناقشة المبلغ.
قواعد أساسية تساعدك على الفهم الصحيح
- افعل: اعتبر مكافأة نهاية الخدمة جزءًا من المخالصة النهائية، وليس كل المخالصة.
- لا تفعل: لا تفترض أن الرقم الإجمالي في كشف التسوية يساوي مكافأة نهاية الخدمة فقط.
- افعل: اجمع المستندات الرسمية مثل العقد، والملحقات، ومسيرات الرواتب، ورسائل HR.
- لا تفعل: لا تعتمد على وعود شفهية أو رسائل غير رسمية غير واضحة.
- افعل: حدّد سبب انتهاء العلاقة بدقة: استقالة، إنهاء من الشركة، أو انتهاء عقد.
- لا تفعل: لا تخلط بين هذه الحالات، لأن طريقة قراءة الاستحقاق تختلف. وإذا كانت حالتك مرتبطة بإنهاء من الشركة، راجع شرح إنهاء العقد من طرف صاحب العمل.
- افعل: راجع التاريخ المسجل في الأنظمة الداخلية أو المراسلات الرسمية.
- لا تفعل: لا تعتمد فقط على آخر يوم حضور فعلي إذا كان هناك تاريخ إداري مختلف.
مثال صغير من بيئة عمل سعودية
موظف وصله بريد من الموارد البشرية يذكر أن آخر يوم عمل هو نهاية الشهر، لكن عند استلام المخالصة اكتشف أن تاريخ الإنهاء المسجل أقدم بعدة أيام. التصرف الصحيح هنا هو طلب توضيح مكتوب يبيّن تاريخ نهاية العلاقة التعاقدية، وآخر يوم عمل، وأساس الأجر المستخدم في التسوية.
قائمة تطبيق فورية
قبل أي تقدير، تأكد من هذه النقاط:
- تاريخ بداية الخدمة المعتمد
- تاريخ نهاية الخدمة المعتمد
- نوع العقد
- سبب انتهاء العلاقة
- الأجر المستخدم في التقدير
- رصيد الإجازات إن وجد
- أي خصومات أو مبالغ معلقة
3 أخطاء شائعة وكيف تتجنبها
- الخلط بين المخالصة ومكافأة نهاية الخدمة: اطلب تفصيل البنود سطرًا بسطر.
- استخدام تاريخ غير موثق: اعتمد على العقد، والبريد الرسمي، ومسير الراتب.
- مناقشة الرقم قبل تثبيت الحالة: حدّد سبب الخروج أولًا ثم ابدأ التقدير.
المدخلات التي يجب جمعها قبل الحساب
قبل أي حساب، تحتاج إلى ملف صغير يضم البيانات الأساسية. الخلاصة: كلما كانت المدخلات أوضح، كان تقديرك أقرب للواقع وأسهل في مراجعته مع HR.
أكثر خطأ يتكرر هو البدء بالحساب قبل جمع الوثائق. لا تبدأ من الآلة الحاسبة؛ ابدأ من المستندات.
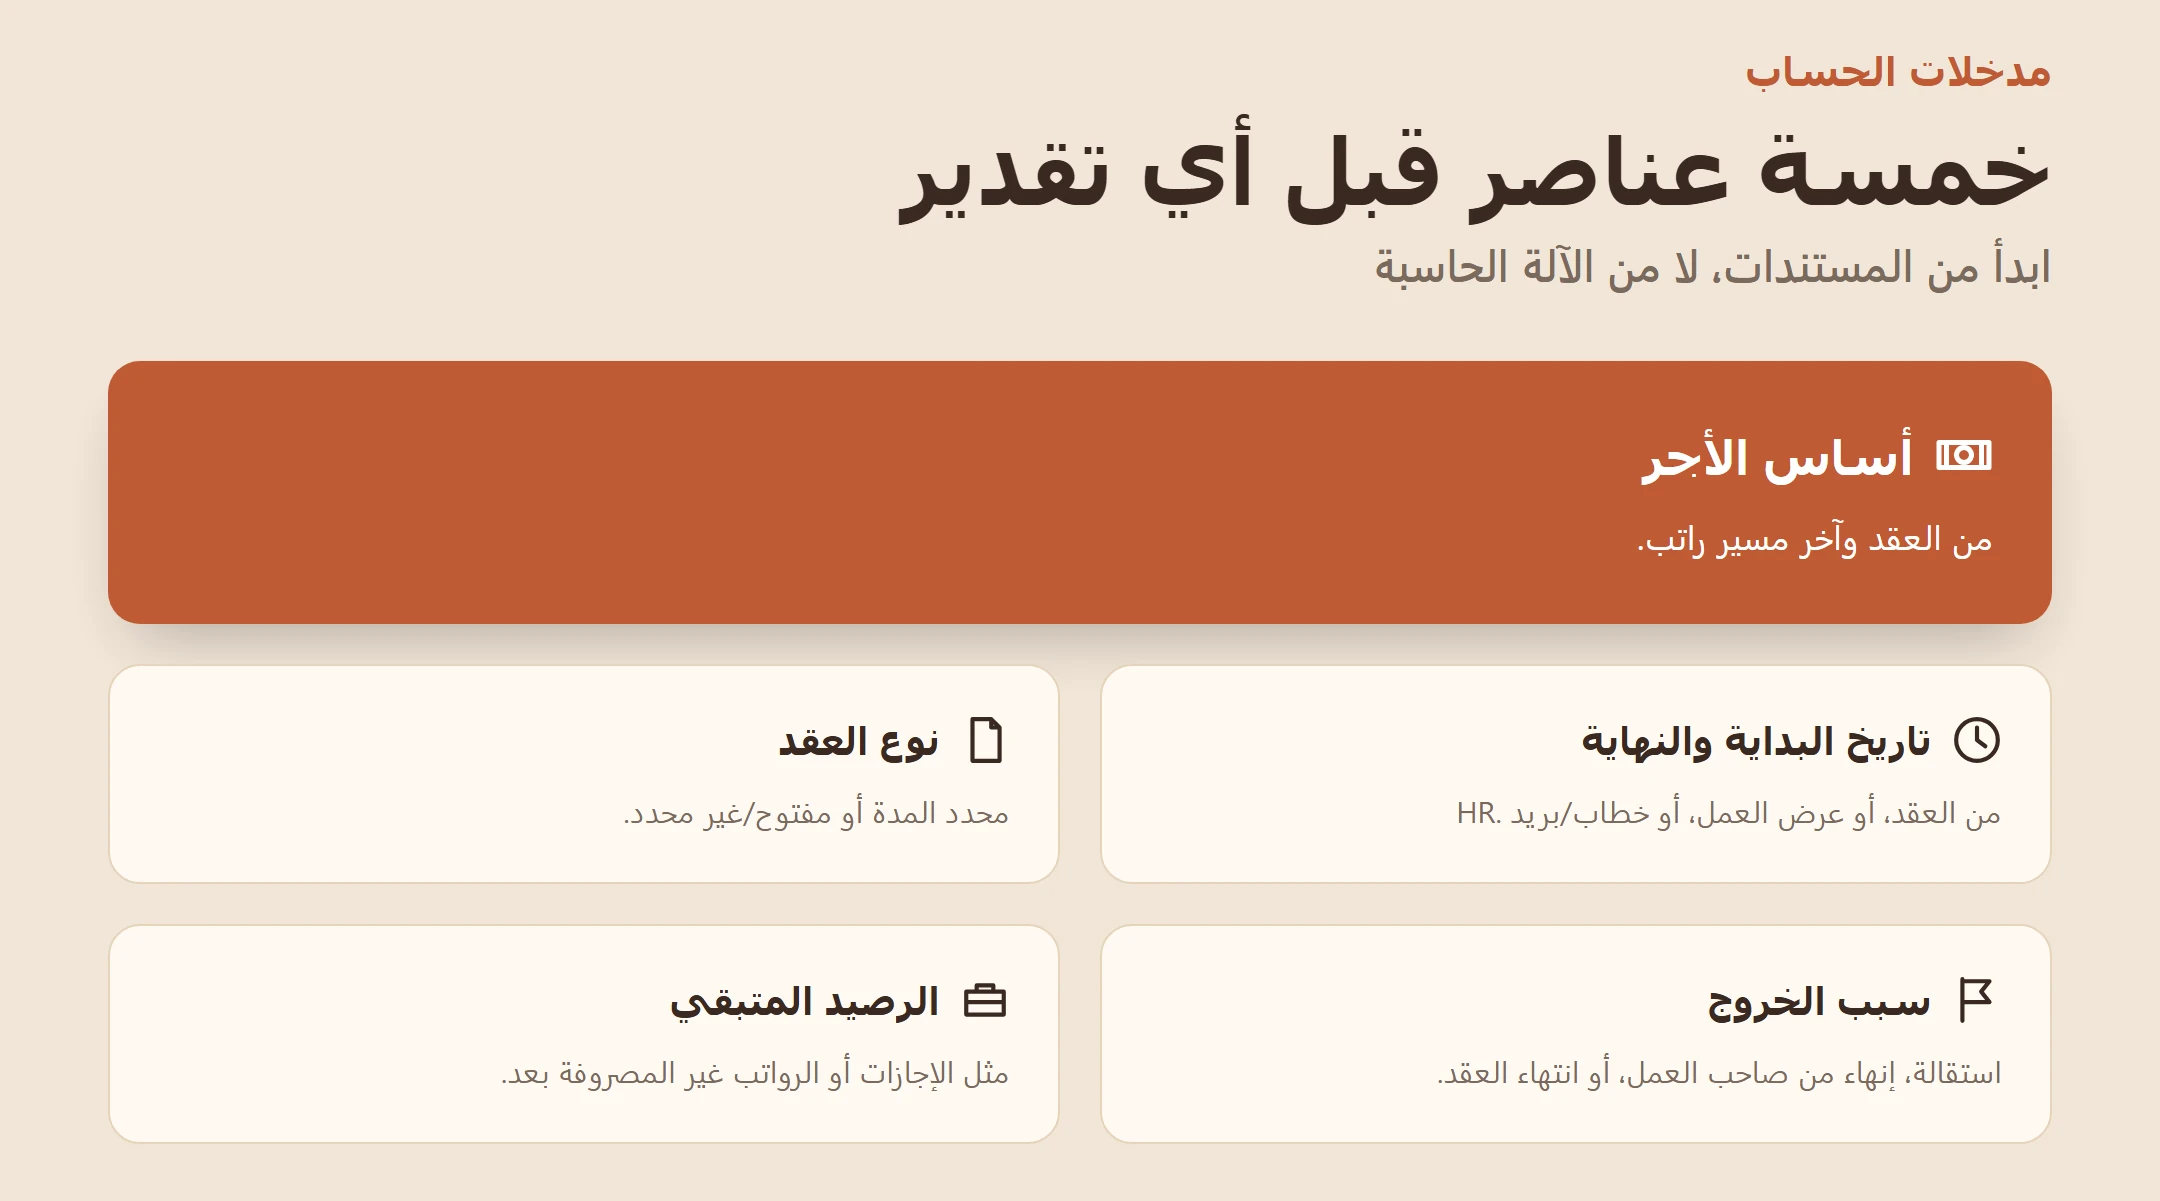
ما المدخلات المطلوبة؟
- أساس الأجر: من العقد وآخر مسير راتب.
- تاريخ البداية والنهاية: من العقد، أو عرض العمل، أو خطاب/بريد HR.
- نوع العقد: محدد المدة أو مفتوح/غير محدد.
- سبب الخروج: استقالة، إنهاء من صاحب العمل، أو انتهاء العقد.
- الرصيد المتبقي: مثل الإجازات أو الرواتب غير المصروفة بعد.
إذا كنت ما زلت في مرحلة ترتيب الخروج بشكل صحيح، فقراءة خطوات تقديم الاستقالة بشكل قانوني قد تساعدك على حماية مستنداتك وتسلسل خروجك.
أين تجد كل عنصر؟
| العنصر | أين تجده غالبًا | ماذا تتحقق منه |
|—|—|—|
| الأجر | العقد + آخر مسير راتب | الراتب الأساسي والعناصر الثابتة ذات الصلة |
| تاريخ البداية | العقد/عرض العمل | هل التاريخ هو التوقيع أم المباشرة؟ |
| تاريخ النهاية | خطاب الإنهاء/بريد HR | هل هو آخر يوم عمل أم تاريخ إداري؟ |
| نوع العقد | العقد والملحقات | هل حدث تجديد أو تعديل؟ |
| سبب الخروج | خطاب الاستقالة/الإنهاء | هل الصياغة واضحة ومطابقة للواقع؟ |
مثال صغير
موظفة اعتمدت على آخر مسير راتب فقط، ثم اكتشفت لاحقًا أن هناك ملحق عقد غيّر بعض التفاصيل التنظيمية. النتيجة أن تقديرها الأولي لم يكن كاملًا، لأن نوع العلاقة التعاقدية لم يُراجع مع أحدث المستندات.
قائمة جمع المدخلات
- نسخة من العقد وآخر ملحق
- آخر 3 مسيرات رواتب
- خطاب الاستقالة أو الإنهاء
- بريد HR الخاص بآخر يوم عمل
- كشف الإجازات أو الرصيد المتبقي
- أي إشعار خصومات أو مبالغ معلقة
3 أخطاء شائعة وكيف تتجنبها
- الاعتماد على آخر راتب فقط: راجع العقد والمسير معًا.
- الخلط بين تاريخ التوقيع وتاريخ المباشرة: ثبّت التاريخ المعتمد كتابةً.
- ترك سبب الخروج مبهمًا: استخدم وصفًا إداريًا واضحًا ومكتوبًا.
احتساب مدة الخدمة: الانقطاعات والإجازة غير المدفوعة والحالات الطرفية
مدة الخدمة ليست دائمًا فرقًا بسيطًا بين تاريخين. الخلاصة: أي انقطاع، أو إجازة غير مدفوعة، أو تغيير إداري يحتاج مراجعة قبل اعتماد المدة في التقدير.
في الواقع العملي، كثير من الأخطاء لا تظهر في الأجر، بل في مدة الخدمة نفسها. لهذا يجب مطابقة التواريخ مع السجل الوظيفي والمستندات الرسمية.
ما الذي يجب مراجعته؟
- الإجازة غير المدفوعة: متى بدأت ومتى انتهت؟ وهل هي موثقة؟
- الانقطاع عن العمل: هل ظهر في النظام أو في مراسلات HR؟
- إعادة التعيين: هل كانت استمرارية أم علاقة عمل جديدة؟
- تغيير الكيان القانوني: هل انتقلت بين جهتين داخل مجموعة واحدة؟
- فروقات التواريخ: يوم أو أسبوع قد يغيّر التقدير.
مثال صغير
موظف أخذ إجازة غير مدفوعة لعدة أسابيع، ثم عاد للعمل بشكل طبيعي. عند مراجعة الملف، وجد أن الفترة ظهرت في كشف داخلي كملاحظة مؤثرة على الخدمة. قبل الحساب، طلب تسلسلًا زمنيًا مكتوبًا للفترات بدل الاعتماد على الذاكرة.
تدقيق سريع للحالات الطرفية
اسأل نفسك:
- هل كانت هناك إجازة غير مدفوعة؟
- هل يوجد انقطاع أو تعليق خدمة؟
- هل تغيّر الكيان النظامي لصاحب العمل؟
- هل تاريخ الإنهاء في النظام يطابق الخطاب؟
- هل توجد فترات لم تُصرف خلالها الرواتب بانتظام؟
3 أخطاء شائعة وكيف تتجنبها
- عدّ المدة من الذاكرة: استخدم تواريخ موثقة.
- إهمال الفترات غير المدفوعة: راجع المسيرات والسجل الإداري.
- عدم مطابقة الأنظمة مع المراسلات: اطلب توحيد السجلات قبل مناقشة الرقم.
التناسب النسبي: السنوات الجزئية والخروج في منتصف السنة
التناسب النسبي يعني أن الجزء غير المكتمل من السنة لا يُتجاهل تلقائيًا، بل يدخل في التقدير بحسب حالتك وطريقة الحساب المعتمدة. الخلاصة: الأشهر والأيام الأخيرة قد تكون سبب الفرق بين تقدير صحيح وآخر ناقص.
كثير من الناس يركزون على السنوات الكاملة فقط، بينما الجزء الجزئي من المدة قد يغيّر النتيجة بشكل واضح، خصوصًا إذا كان تاريخ الخروج قريبًا من نقطة زمنية مهمة.
كيف تتجنب الالتباس؟
- اكتب مدة الخدمة بصيغة واحدة: سنوات، ثم أشهر، ثم أيام.
- لا تستخدم عبارات مثل “حوالي 4 سنوات”.
- اربط الجزء الجزئي بتاريخ النهاية المعتمد رسميًا.
- إذا كنت تقارن مع مخالصة جاهزة، لا تعتمد على التقريب.
مثال صغير
موظف انتهت علاقته في منتصف الشهر، وعند أول تقدير تجاهل الأيام الأخيرة واعتمد السنوات والأشهر فقط. بعد إدخال الجزء الجزئي بشكل صحيح، أصبح الناتج أكثر اتساقًا مع كشف التسوية المتوقع.
قالب مبسط لكتابة المدة
- سنوات كاملة: ___
- أشهر إضافية: ___
- أيام إضافية: ___
- هل توجد فترات مستبعدة؟ نعم/لا
- المدة المستخدمة في التقدير: ___
3 أخطاء شائعة وكيف تتجنبها
- إهمال الأشهر أو الأيام الأخيرة: دوّن المدة كاملة.
- استخدام تقدير تقريبي: التزم بالتاريخ الرسمي.
- الحساب على تاريخ خاطئ: ثبّت تاريخ النهاية قبل أي خطوة.
اعتبارات نوع العقد: محدد المدة أم مفتوح؟
نوع العقد لا يغيّر اسم مكافأة نهاية الخدمة، لكنه يغيّر طريقة فهم المخالصة وتسلسل الانتهاء. الخلاصة: قبل أن تقدّر، تأكد من نوع العقد الساري فعليًا، لا النوع الذي تتذكره فقط.
كثير من الموظفين يبدؤون بعقد، ثم يحصل تجديد أو ملحق أو تعديل. لذلك المهم ليس أول نسخة فقط، بل آخر نسخة سارية وما تبعها من ملاحق.
بنود تستحق الفحص
- مدة العقد
- التجديد أو عدمه
- شرط الإشعار
- تاريخ الانتهاء المحدد
- أي ملحق غيّر الأجر أو نوع العلاقة
افعل ولا تفعل
- افعل: راجع آخر ملحق كما تراجع العقد الأصلي.
- لا تفعل: لا تفترض أن العقد أصبح مفتوحًا فقط لأنك استمريت سنوات.
- افعل: اربط نوع العقد بسبب الخروج الفعلي.
- لا تفعل: لا تطلب احتسابًا بناءً على وصف غير دقيق للحالة.
مثال صغير
موظف ظن أن عقده مفتوح لأن خدمته طويلة، لكن عند مراجعة الملف تبين أن هناك تجديدًا لاحقًا بعقد محدد المدة. هذا غيّر طريقة قراءة التسوية والأسئلة التي وجّهها إلى الموارد البشرية.
قائمة مراجعة سريعة
- هل لديك آخر نسخة من العقد؟
- هل يوجد ملحق تجديد؟
- هل سبب الخروج متوافق مع نوع العقد؟
- هل التواريخ والإشعارات واضحة؟
- هل يوجد بند قد يؤثر على التسوية؟
3 أخطاء شائعة وكيف تتجنبها
- قراءة العقد الأول فقط: راجع كل الملحقات.
- فصل نوع العقد عن سبب الخروج: اربطهما معًا.
- الاعتماد على وصف شفهي: اطلب نسخة مكتوبة.
مفاهيم التعويضات بدون إغراق في الحساب
ليست كل مبالغ المخالصة هي مكافأة نهاية الخدمة، وليست كل العناصر تُقرأ بالطريقة نفسها. الخلاصة: افصل بين مكافأة نهاية الخدمة وبقية بنود التسوية حتى لا تختلط عليك الصورة.
قد تشمل المخالصة راتبًا متبقيًا، ورصيد إجازات، وخصومات، وربما مبالغ أخرى. فهمك لهذه العناصر يساعدك على قراءة كشف التسوية بثقة بدل التركيز على رقم واحد فقط.
كيف تقرأ بنود التسوية؟
- مكافأة نهاية الخدمة: بند مستقل داخل المخالصة.
- راتب مستحق: مقابل أيام أو فترة عمل لم تُصرف بعد.
- رصيد الإجازات: بند منفصل يحتاج مطابقة.
- الخصومات: يجب أن تكون مفهومة ومحددة.
- مبالغ أخرى: لا تُدمج تلقائيًا مع EOSB.
لرؤية الصورة الأوسع لحقوق والتزامات علاقة العمل، يمكنك الرجوع إلى نظام العمل السعودي.
مثال صغير
استلم موظف مخالصة برقم إجمالي كبير، فظن أن كامل المبلغ هو مكافأة نهاية الخدمة. بعد التفصيل اتضح أن جزءًا منه راتب متأخر وجزءًا آخر بدل إجازات. فصل البنود كان ضروريًا لفهم المبلغ الحقيقي.
سطر جاهز ترسله إلى HR
“أرجو تزويدي بتفصيل المخالصة النهائية بندًا بندًا، مع توضيح مدة الخدمة المعتمدة، وأساس الأجر، ورصيد الإجازات، وأي خصومات إن وجدت.”
إذا كنت تستعد للانتقال لوظيفة جديدة، يمكننا مساعدتك في بناء CV أقوى أو إعادة كتابة CV ضعيف ليصبح أوضح وجاهزًا للتقديم في السوق السعودي .
3 أخطاء شائعة وكيف تتجنبها
- دمج كل البنود في رقم واحد: افصل كل عنصر.
- إهمال الخصومات: لا توافق قبل فهمها.
- اعتبار أي مبلغ إضافي جزءًا من EOSB: اطلب تفصيلًا واضحًا.
أدوات التقدير الذاتي: طريقة جدول يدوي بدون معادلات معقدة
يمكنك عمل تقدير عملي لمكافأة نهاية الخدمة باستخدام جدول بسيط جدًا. الخلاصة: رتّب البيانات في أعمدة واضحة، ثم انتقل من المدخلات إلى النتيجة خطوة بخطوة.
هذا الأسلوب مفيد إذا كنت تريد مراجعة تقديرك بنفسك أو مقارنة ما حسبته بما يظهر لاحقًا في المخالصة النهائية.
شكل الجدول المقترح
| العمود | ماذا تكتب فيه |
|—|—|
| اسم الموظف | للتنظيم |
| تاريخ البداية | من العقد |
| تاريخ النهاية | من خطاب الإنهاء أو HR |
| مدة الخدمة | سنوات + أشهر + أيام |
| نوع العقد | محدد/مفتوح |
| سبب الخروج | استقالة/إنهاء/انتهاء عقد |
| الأجر المعتمد | الراتب المستخدم في التقدير |
| ملاحظات | انقطاع/إجازة غير مدفوعة/ملحق |
| الناتج التقديري | الرقم النهائي التقريبي |
خطوات العمل
- اكتب كل مدخل كما هو في المستند.
- أضف ملاحظة أمام أي نقطة غير مؤكدة.
- افصل مكافأة نهاية الخدمة عن رصيد الإجازات والرواتب المتبقية.
- أضف خانة “تم التحقق”.
- قارن الجدول مع المخالصة عند استلامها.
مثال صغير
موظفة أنشأت جدولًا بسيطًا، وكلما وصلها بريد من HR أضافت ملاحظة وتاريخًا. عند استلام المخالصة، لاحظت أن تاريخ النهاية المستخدم لا يطابق آخر بريد رسمي، فاستطاعت طلب التصحيح بسرعة.
3 أخطاء شائعة وكيف تتجنبها
- دمج المعلومات في خانة واحدة: اجعل لكل عنصر عمودًا مستقلًا.
- ترك الاستثناءات خارج الجدول: دوّنها في الملاحظات.
- عدم تحديث الملف بعد وصول مستند جديد: راجع النسخة النهائية دائمًا.
مثال عملي 1: مدة خدمة قصيرة وحالة بسيطة
هذا مثال تدريبي مبسط يوضح طريقة التفكير، وليس بديلًا عن مراجعة مستنداتك الفعلية.
نفترض البيانات التالية:
- الأجر المعتمد: 6,000 ريال
- مدة الخدمة: سنتان كاملتان
- سبب الخروج: انتهاء العلاقة بشكل عادي
- لا يوجد انقطاع
- لا توجد بدلات إضافية في هذا المثال
خطوات التقدير
- نثبت الأجر المعتمد: 6,000 ريال.
- نثبت مدة الخدمة: سنتان كاملتان.
- نتأكد من عدم وجود فترات مستبعدة.
- نفصل المكافأة عن أي بنود أخرى غير موجودة هنا.
- نخرج بنتيجة تقديرية مبنية على حالة بسيطة وواضحة.
| المدخلات | الخطوات | المخرجات |
|—|—|—|
| 6,000 ريال | تثبيت أساس الأجر | أساس واضح |
| سنتان كاملتان | اعتماد المدة كما هي | لا جزء جزئي |
| لا انقطاع | لا تعديل على المدة | ملف بسيط |
| سبب خروج واضح | لا التباس في الحالة | تقدير أسهل |
شرح النتيجة بالكلام
في الحالات القصيرة والبسيطة، لا يكون التعقيد في الحساب غالبًا، بل في تثبيت الأجر الصحيح وتاريخ النهاية الصحيح. لذلك إذا كانت مدخلاتك واضحة، تكون المراجعة أسهل بكثير.
قاعدة فحص منطقي
إذا بدا لك الناتج مبالغًا فيه مقارنة بحالة خدمة قصيرة وبسيطة، فارجع أولًا إلى المدخلات بدل افتراض أن المشكلة في طريقة الحساب.
3 أخطاء شائعة وكيف تتجنبها
- إضافة عناصر غير موثقة إلى الأجر: التزم بما هو مكتوب.
- استخدام مدة تقريبية: اكتب المدة الفعلية.
- خلط EOSB مع بدل الإجازات: اجعل كل بند مستقلًا.
مثال عملي 2: مدة متوسطة مع مدخلات أكثر
هذا المثال يضيف تعقيدًا بسيطًا: بدل ثابت، وجزء من سنة، وحاجة أكبر لضبط التاريخ.
نفترض الآتي:
- الأجر الأساسي: 8,000 ريال
- بدل ثابت في هذا المثال: 2,000 ريال
- الأجر المستخدم في التقدير: 10,000 ريال
- مدة الخدمة: 6 سنوات و3 أشهر
- سبب الخروج: انتهاء العلاقة بشكل موثق
- لا يوجد انقطاع مؤثر
خطوات التقدير
- نحدد الأجر المعتمد: 10,000 ريال.
- نكتب مدة الخدمة كاملة: 6 سنوات و3 أشهر.
- نفصل السنوات الكاملة عن الجزء الجزئي.
- ندوّن أن البدل المستخدم ثابت ومثبت في الملف.
- نقارن الناتج مع المخالصة عند الاستلام.
| المدخلات | الخطوات | المخرجات |
|—|—|—|
| 10,000 ريال | اعتماد أساس الأجر | أساس موثق |
| 6 سنوات و3 أشهر | فصل الكامل عن الجزئي | مدة أدق |
| لا انقطاع | لا استبعاد | خدمة مستمرة |
| بدل ثابت | توثيق الأساس | تقدير أقرب |
لماذا هذا المثال مهم؟
في هذه الحالات، خطأ صغير في التاريخ قد يغيّر الجزء الجزئي من الخدمة. كما أن استخدام بدل غير ثابت أو غير موثق يجعل التقدير أضعف أمام HR حتى لو بدا منطقيًا لك.
قاعدة فحص منطقي
إذا استخدمت أجرًا أعلى من الوارد في المسير دون مستند يبرره، فالتقدير نفسه يصبح محل شك حتى قبل مناقشة الناتج.
3 أخطاء شائعة وكيف تتجنبها
- نسيان الجزء الجزئي من السنة: دوّنه صراحة.
- إضافة بدل غير مثبت: استخدم ما يمكنك توثيقه.
- عدم مطابقة العقد مع المسير: راجعهما معًا.
مثال عملي 3: إنهاء مع وجود رصيد متبقٍ
هنا التحدي ليس في مكافأة نهاية الخدمة وحدها، بل في قراءة التسوية كاملة مع البنود المتبقية.
نفترض:
- الأجر المعتمد: 7,500 ريال
- مدة الخدمة: 4 سنوات و8 أشهر
- سبب الخروج: إنهاء من الشركة
- يوجد رصيد إجازات
- يوجد راتب مستحق عن أيام أخيرة
خطوات القراءة والتقدير
- نقدر مكافأة نهاية الخدمة كبند مستقل.
- نضيف رصيد الإجازات كبند منفصل.
- نضيف الراتب المتبقي كبند منفصل.
- نراجع إن كانت هناك خصومات موضحة.
- نطابق تاريخ الإنهاء مع آخر يوم عمل والمراسلات الرسمية.
| المدخلات | الخطوات | المخرجات |
|—|—|—|
| 7,500 ريال | تثبيت أساس الأجر | أساس واضح |
| 4 سنوات و8 أشهر | احتساب مدة الخدمة | تتضمن جزءًا جزئيًا |
| رصيد إجازات | بند مستقل | لا يدمج مع EOSB |
| راتب متبقٍ | بند مستقل | ضمن التسوية |
قاعدة فحص منطقي
إذا ظهرت لك المخالصة كسطر واحد بلا تفصيل، فالمراجعة ستكون ضعيفة. اطلب دائمًا تفصيلًا مكتوبًا قبل اعتماد الرقم.
3 أخطاء شائعة وكيف تتجنبها
- دمج رصيد الإجازات مع المكافأة: افصل البنود.
- إهمال تاريخ الإنهاء الفعلي: طابقه مع الخطاب والبريد.
- قبول رقم نهائي بلا شرح: اطلب تفصيلًا واضحًا.
مثال عملي 4: مدة خدمة طويلة مع ضغط البيانات والتحقق
الحالات طويلة الخدمة تحتاج تنظيمًا أكبر لأن فرص الخطأ ترتفع مع كثرة الملاحق والتغييرات.
نفترض:
- مدة الخدمة: 12 سنة و7 أشهر
- آخر أجر معتمد: 15,000 ريال
- توجد ملحقات متعددة
- تغير المسمى الوظيفي أكثر من مرة
- لا بد من التحقق من التسلسل الزمني بدقة
كيف تتجنب الأخطاء؟
- اجمع العقد الأصلي وكل الملحقات.
- أنشئ خطًا زمنيًا للتغييرات المهمة.
- ثبّت آخر أجر معتمد بوثيقة واضحة.
- راجع ما إذا كانت هناك فترات استثناء أو انقطاع.
- قارن الناتج التقديري مع المخالصة بندًا بندًا.
| المدخلات | الخطوات | المخرجات |
|—|—|—|
| 15,000 ريال | تثبيت آخر أجر | أساس التقدير |
| 12 سنة و7 أشهر | تقسيم زمني منظم | تقليل الخطأ |
| ملحقات متعددة | ترتيب التغييرات | قراءة أدق |
| خدمة طويلة | مراجعة الوثائق | نتيجة أوثق |
قاعدة فحص منطقي
إذا كانت الحالة طويلة ومعقدة، ثم أنهيت التقدير بسرعة شديدة ومن دون خط زمني، فغالبًا هناك شيء لم يُراجع كما يجب.
3 أخطاء شائعة وكيف تتجنبها
- الاعتماد على آخر عقد فقط: راجع التسلسل كاملًا.
- نسيان تغيّرات الأجر أو الصفة الوظيفية: اربط كل تغيير بوثيقة.
- عدم بناء خط زمني: استخدم جدولًا بسيطًا سنة بسنة.
مثال عملي 5: توقيت الاستقالة يغيّر النتيجة
أحيانًا لا يكون الفرق في الراتب، بل في توقيت الخروج نفسه. الخلاصة: قبل إرسال الاستقالة، افهم أثر التاريخ على تقديرك.
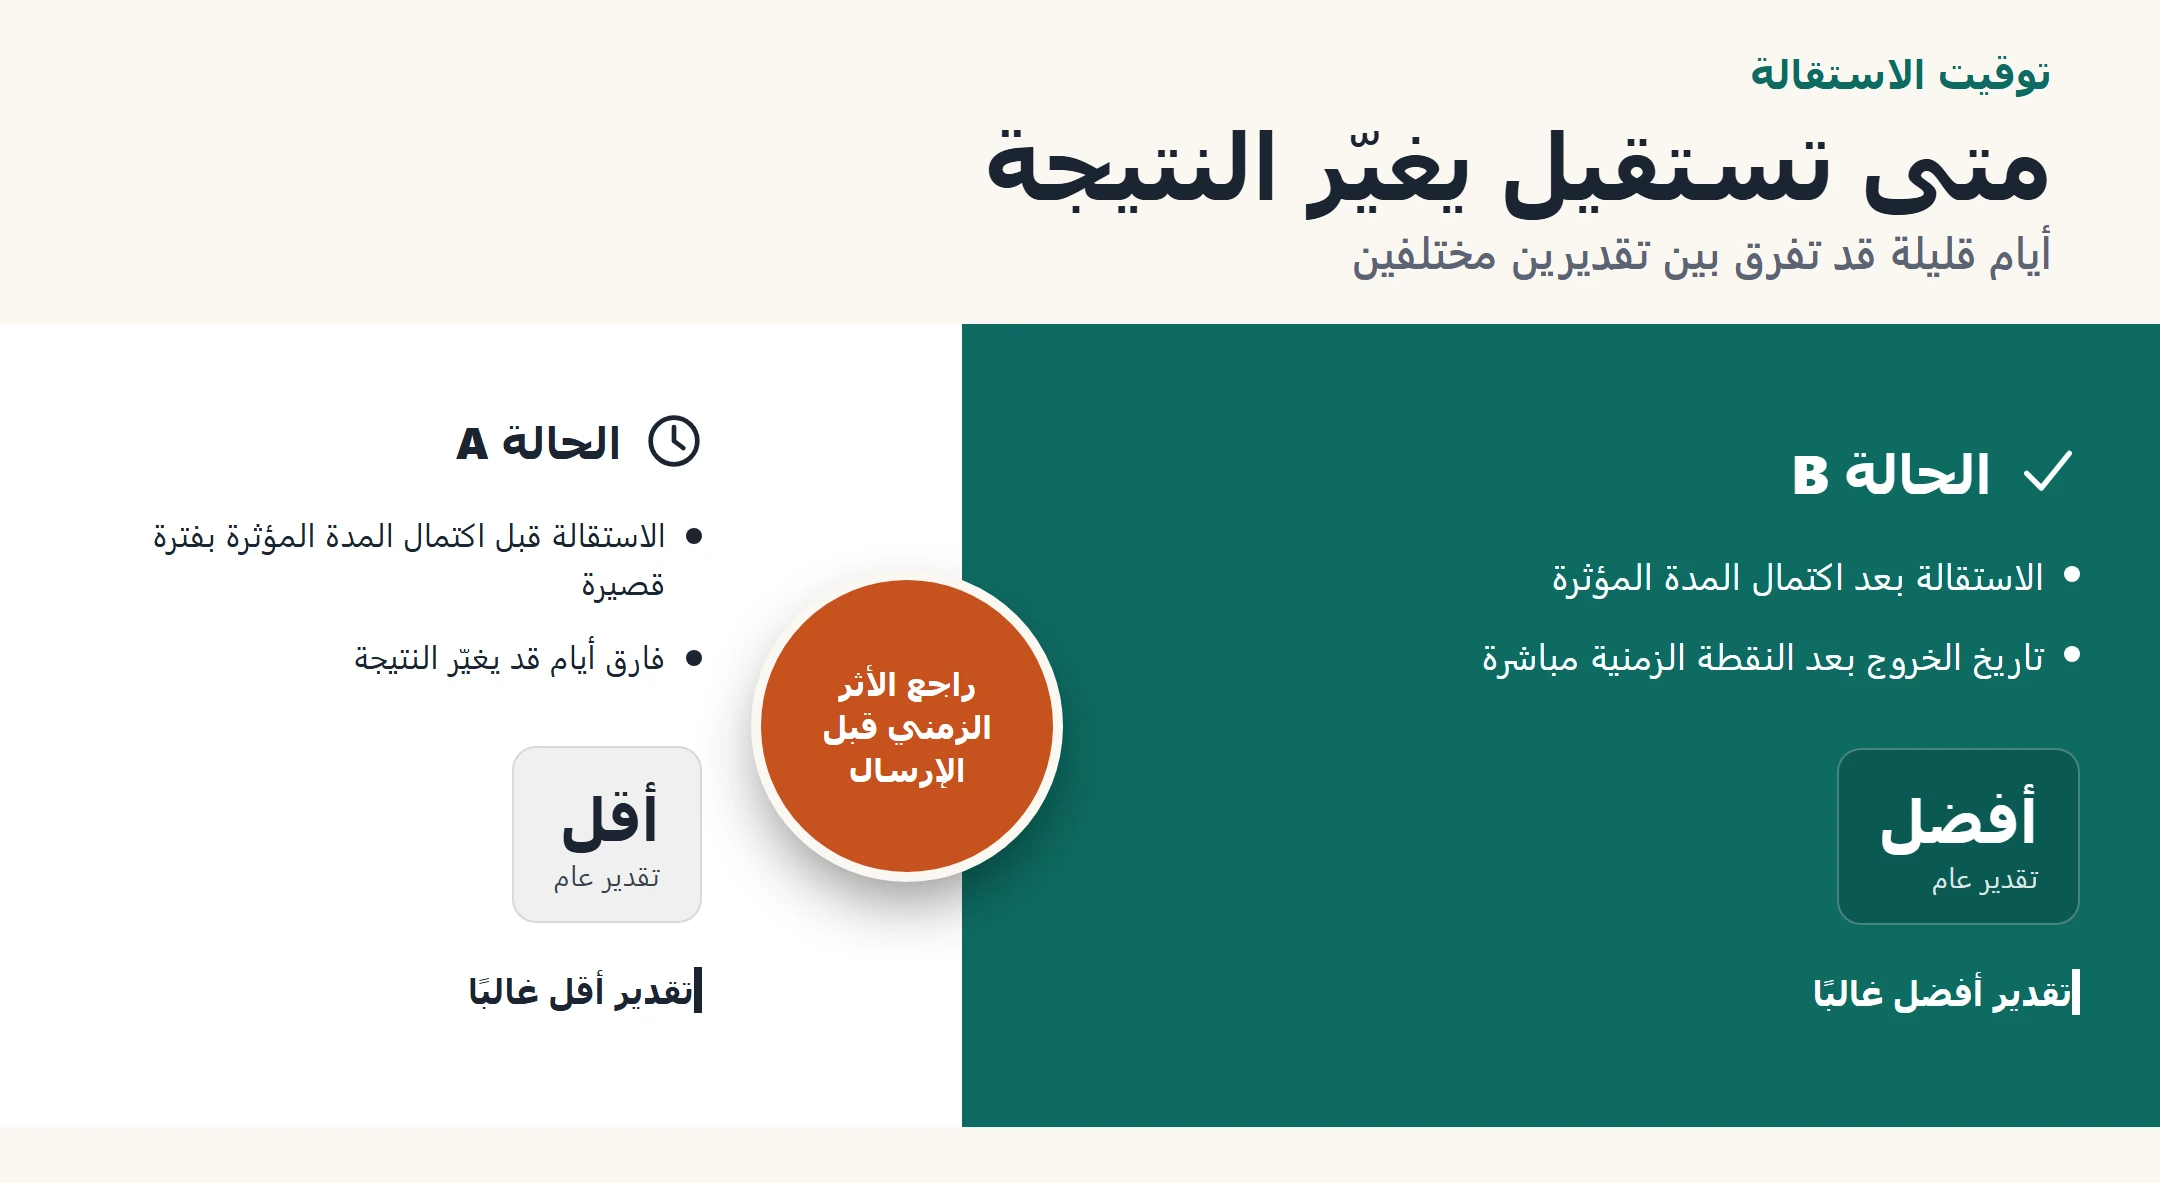
نفترض حالتين لموظف أجره المعتمد 9,000 ريال:
- الحالة A: الاستقالة قبل اكتمال مدة مؤثرة بفترة قصيرة.
- الحالة B: الاستقالة بعد اكتمالها مباشرة.
- بقية الظروف متشابهة.
ماذا نتعلم من المقارنة؟
النتيجة المتوقعة في الحالتين قد تختلف فقط لأن مدة الخدمة الفعلية تختلف. لهذا لا تتعامل مع تاريخ الاستقالة كقرار إداري فقط، بل كجزء من التخطيط المالي والمهني. وإذا كانت حالتك تدور حول الخروج بمبادرة منك، فراجع موضوع إنهاء العقد من طرف الموظف.
| الحالة | المدخلات | النتيجة العامة |
|—|—|—|
| A | خروج قبل نقطة زمنية مهمة | تقدير أقل غالبًا |
| B | خروج بعدها مباشرة | تقدير أفضل غالبًا |
قاعدة فحص منطقي
إذا كان تغيير بضعة أيام لا يغيّر أي شيء في تقديرك رغم قربك من نقطة زمنية مؤثرة، فأعد مراجعة طريقة العدّ والتاريخ المعتمد.
3 أخطاء شائعة وكيف تتجنبها
- تقديم الاستقالة قبل مراجعة الأثر الزمني: افحص التوقيت أولًا.
- الاعتماد على تقدير شفهي: اطلب تأكيدًا مكتوبًا.
- عدم حفظ إشعار الاستقالة: احتفظ بكل المراسلات.
كيف تظهر مكافأة نهاية الخدمة في كشف المخالصة النهائية؟
المخالصة النهائية هي الوثيقة التي تجمع المبالغ المستحقة والمخصومة عند انتهاء علاقة العمل. الخلاصة: لا تنظر إلى الصافي فقط؛ افهم كيف تكوّن كل بند.
ماذا تراجع في الكشف؟
- سطر مكافأة نهاية الخدمة بشكل مستقل
- الراتب المستحق غير المصروف
- رصيد الإجازات
- الخصومات
- صافي المبلغ النهائي
- تاريخ إعداد أو اعتماد المخالصة
مثال صغير
إذا وجدت في الكشف عبارة عامة مثل “مستحقات نهاية خدمة” من دون توضيح مدة الخدمة أو الأجر المعتمد، أرسل طلبًا قصيرًا للحصول على تفصيل طريقة الاحتساب قبل توقيع أي اعتماد.
قاعدة طلب التفصيل
اطلب دائمًا تفصيلًا مكتوبًا إذا غاب أحد هذه العناصر:
- أساس الأجر
- مدة الخدمة
- سبب الخروج
- رصيد الإجازات
- أي خصم غير مفهوم
3 أخطاء شائعة وكيف تتجنبها
- التوقيع قبل الفهم: راجع البنود أولًا.
- التركيز على الصافي فقط: افهم الفرق بين الإجمالي والصافي.
- عدم الاحتفاظ بنسخة: احفظ الكشف بصيغة واضحة.
أسئلة شائعة عن مكافأة نهاية الخدمة: الأسئلة التي يخطئ فيها كثيرون
هل مكافأة نهاية الخدمة هي نفسها المخالصة النهائية؟
لا. مكافأة نهاية الخدمة بند داخل المخالصة، لكنها ليست كل المخالصة. قد توجد رواتب متأخرة، رصيد إجازات، أو خصومات. نظام العمل السعودي: أهم الحقوق والواجبات
هل يكفي آخر راتب لحساب كل شيء؟
ليس دائمًا. تحتاج أيضًا إلى العقد، وتاريخ البداية والنهاية، ونوع العقد، وسبب الخروج. نظام العمل السعودي: أهم الحقوق والواجبات
هل آخر يوم حضور هو دائمًا تاريخ نهاية الخدمة؟
ليس بالضرورة. أحيانًا يوجد فرق بين آخر حضور فعلي وتاريخ الإنهاء الإداري المسجل في الملف. إنهاء العقد من طرف صاحب العمل — متى يعتبر تعسفيًا؟
إذا استقلت، هل أبدأ بالحساب فورًا؟
ابدأ أولًا بتثبيت المستندات وتسلسل الاستقالة، ثم انتقل إلى التقدير. الترتيب الصحيح يحمي موقفك. كيف تقدم استقالتك بشكل قانوني
هل رصيد الإجازات يدخل ضمن مكافأة نهاية الخدمة؟
هو قد يظهر داخل المخالصة، لكنه ليس نفس بند مكافأة نهاية الخدمة. افصل بينهما عند المراجعة. نظام العمل السعودي: أهم الحقوق والواجبات
إذا قالت HR رقمًا شفهيًا، هل أعتمد عليه؟
لا. الرقم الشفهي مجرد مؤشر أولي. اطلب دائمًا تفصيلًا مكتوبًا أو كشفًا رسميًا. إنهاء العقد من طرف صاحب العمل — متى يعتبر تعسفيًا؟
هل نوع العقد مهم فعلًا في التقدير؟
نعم، لأنه يؤثر على فهم الانتهاء، والتجديد، وتسلسل التسوية بشكل عام. نظام العمل السعودي: أهم الحقوق والواجبات
هل الإجازة غير المدفوعة قد تؤثر على المدة؟
قد تؤثر على المدة المستخدمة في التقدير، لذلك يجب مراجعتها ضمن السجلات الرسمية. نظام العمل السعودي: أهم الحقوق والواجبات
هل أوقّع على المخالصة إذا كان لدي شك بسيط؟
الأفضل أن تطلب توضيحًا كتابيًا إذا كان هناك غموض في الأجر أو المدة أو الخصومات قبل أي اعتماد. إنهاء العقد من طرف صاحب العمل — متى يعتبر تعسفيًا؟
هل توقيت الاستقالة قد يغيّر النتيجة؟
نعم، لأن مدة الخدمة الفعلية حتى تاريخ الخروج تؤثر على التقدير. لذلك التخطيط الزمني مهم. إنهاء العقد من طرف الموظف — الحالات القانونية
3 أخطاء شائعة وكيف تتجنبها
- اعتبار كل مبلغ في المخالصة هو EOSB: افصل البنود.
- السؤال بعد التوقيع: اسأل قبل الاعتماد النهائي.
- عدم ربط السؤال بحالتك الفعلية: حدّد السبب والتاريخ ونوع العقد.
ملخص مكافأة نهاية الخدمة: قائمة التحقق النهائية
هذه القائمة تساعدك على الانتقال من تقدير عام إلى مراجعة عملية قابلة للتنفيذ. الخلاصة: اجمع، ثبّت، قدّر، تحقق، ثم اطلب التصحيح إذا ظهر فرق.
1) جمع المستندات
- العقد الأصلي وآخر ملحق
- آخر مسيرات الرواتب
- خطاب الاستقالة أو الإنهاء
- بريد HR الخاص بآخر يوم عمل
- كشف رصيد الإجازات
- أي مستند يوضح الخصومات
2) تثبيت المدخلات
- الأجر المعتمد
- تاريخ البداية
- تاريخ النهاية
- نوع العقد
- سبب الخروج
- وجود فترات انقطاع أو إجازة غير مدفوعة
3) تنفيذ التقدير
- اكتب مدة الخدمة كاملة
- افصل السنوات عن الأشهر والأيام
- لا تدمج البنود الأخرى مع المكافأة
- سجّل أي افتراض بشكل واضح
- راجع الناتج مرة ثانية
4) التحقق من المخالصة
- هل يوجد سطر مستقل لمكافأة نهاية الخدمة؟
- هل مدة الخدمة واضحة أو مذكورة؟
- هل الأجر المعتمد منطقي؟
- هل رصيد الإجازات مفصول؟
- هل الخصومات موضحة؟
5) طلب التصحيح عند الحاجة
- اطلب تفصيلًا مكتوبًا
- حدّد نقطة الخلاف بدقة
- أرفق المستند المؤيد
- اطلب الرد عبر البريد
- احتفظ بنسخة من المراسلات

الحد الأدنى من القائمة: 5 أشياء لا تتنازل عنها
- العقد أو آخر ملحق
- آخر مسير راتب
- تاريخ نهاية الخدمة المؤكد
- سبب الخروج مكتوبًا
- كشف مخالصة مفصل
مثال سريع على استخدام القائمة
موظف يستعد للخروج نهاية الشهر. جمع العقد، وآخر 3 مسيرات، ورسالة HR، ثم أنشأ جدولًا بسيطًا للمدة والأجر والرصيد. عندما وصلته المخالصة، لاحظ أن تاريخ النهاية المستخدم أقدم من البريد الرسمي، فطلب التصحيح بالمستند قبل اعتماد الرقم.
3 أخطاء شائعة وكيف تتجنبها
- البدء بالحساب قبل جمع المستندات: اجمع أولًا ثم احسب.
- التركيز على الرقم فقط: راجع طريقة تكوينه.
- اكتشاف الفرق ثم عدم التحرك: اطلب التصحيح كتابةً.
احصل على خدمة كتابة أو تحسين CV جاهز للتقديم لمن ينتقل لوظيفة جديدة أو يريد عرض خبرته بشكل أقوى؛ اطلب الخدمة الآن من هنا .